賞与からも保険料は引かれるの? ~社会保険労務士事務所がわかりやすく解説~
投稿日:2026.11.15
社労士オフィスろーどの植松です。
従業員様の中には、夏や冬のボーナスを楽しみにしているという方も多いのではないでしょうか?
賞与明細を見て、「思っていたより手取りが少ない!」と感じたことはありませんか?
その理由の一つが、賞与から控除される「保険料」です。
実は、給与と賞与では保険料の計算方法が異なります。
今回は、賞与から控除される保険料の種類や計算方法について、わかりやすくご紹介します。
賞与から引かれる保険料には何があるの?
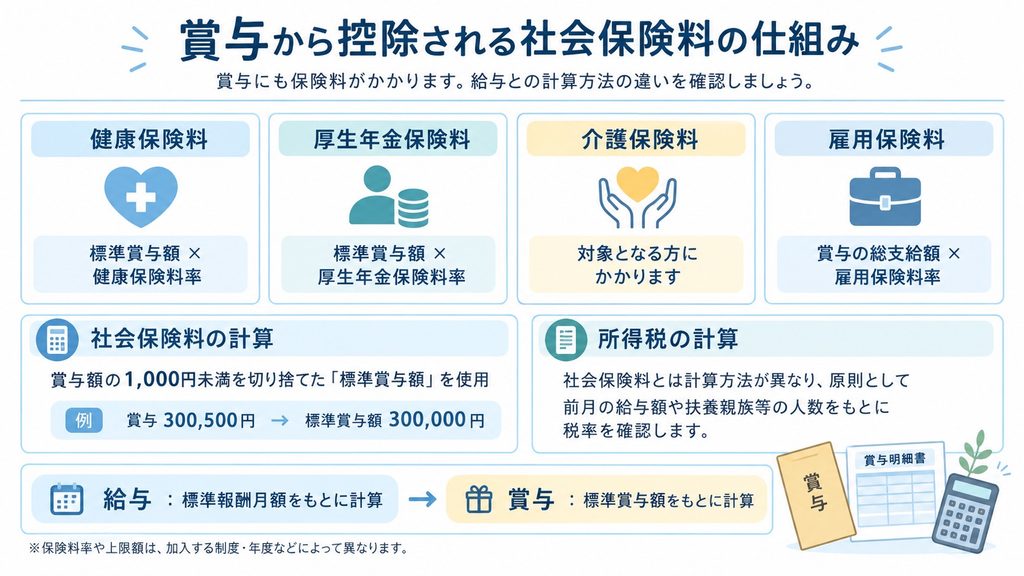
賞与からも、給与と同じように社会保険料が控除されます。
これは、賞与も社会保険料の計算対象となるためです。
社会保険及び雇用保険に加入している従業員様の賞与から控除される主な保険料は、次のとおりです。
・ 健康保険料
・ 介護保険料(40 歳から 64 歳までの医療保険加入者のみ)
・ 子ども・子育て支援金
・ 厚生年金保険料
・ 雇用保険料
なお、加入している保険制度や年齢などによって、控除される保険料は異なります。
賞与にかかる保険料はどうやって計算する?
「健康保険料・厚生年金保険料」の計算方法
健康保険料や厚生年金保険料は、賞与の支給額から1,000円未満を切り捨てた「標準賞与額」をもとに計算します。
例えば、協会けんぽ静岡支部に加入している45歳の被保険者で、賞与の支給額が300,500円の場合、標準賞与額は「300,000円」となります。
この標準賞与額に、それぞれの保険料率をかけて以下のように保険料を計算します。
・健康保険料 300,000円 × 9.61% ÷ 2 【14,415円】
・介護保険料 300,000円 × 1.62% ÷ 2 【2,430円】
・子ども・子育て支援金 300,000円 × 0.23% ÷ 2 【345円】
・厚生年金保険料 300,000円 × 18.3% ÷ 2 【27,450円】
控除額の合計は「44,640円」となります。
(上記は令和8年度の協会けんぽ静岡支部の保険料率で計算しています)
👉https://www.kyoukaikenpo.or.jp/assets/R8_22shizuoka.pdf
※ 保険料率は年度及び都道府県ごとに異なりますので、ご注意ください。
「雇用保険料」の計算方法
雇用保険料は、給与・賞与ともに、原則として「雇用保険の対象となる賃金額」×「雇用保険料率」で計算します。
健康保険料や厚生年金保険料とは異なり、雇用保険料は給与と賞与で基本的な計算方法は同じです。
また、雇用保険料率は事業の種類によって異なり、「一般の事業」「農林水産・清酒製造の事業」「建設の事業」の3つに区分されています。
なお、労働者負担の保険料率は年度によって変更されるため、計算する際は最新の料率を確認しましょう。
(令和8年度 雇用保険料率)
👉 https://www.mhlw.go.jp/content/001692566.pdf
なお、賞与からは、社会保険料だけでなく、「所得税」も控除されます。
所得税についても、給与と賞与では計算方法が異なります。賞与の場合は、原則として前月の給与額や扶養親族等の人数などをもとに税率を確認し、所得税額を計算します。
そのため、賞与の手取り額は、社会保険料だけでなく所得税によっても変わります。
おわりに
今回は、賞与にかかる保険料の仕組みについてご紹介しました。
賞与からも険料が控除されますが、給与とは計算方法が異なります。
賞与明細を確認する際には、控除されている保険料の種類とその金額を確認してみてください。
最後までお読みいただき、ありがとうございました。
植松 なつみ